Die in dieser Synopse dargestellten Gesetzestexte basieren auf der vom Bundesamt für Justiz konsolidierten Fassung, welche auf gesetze-im-internet.de einsehbar ist. Diese Fassung der Gesetzestexte ist nicht die amtliche Fassung.
Die amtliche Fassung ist im Bundesgesetzblatt einsehbar.
Bitte beachten Sie, dass die nachfolgend dargestellten Änderungen möglicherweise nicht auf einem Änderungsgesetz beruhen. Ab und an
nimmt gesetze-im-internet.de auch redaktionelle Änderungen vor, z.B. nachträgliche Korrekturen,
Anmerkungen, Ergänzungen etc. In diesem Fall beziehen sich die nachfolgenden Metainformationen
auf die letzte Änderung auf Grundlage eines Änderungsgesetzes.
LawAlert befindet sich aktuell in einer frühen Testphase und Fehlfunktionen können nicht ausgeschlossen werden. Insbesondere können die von LawAlert erstellten Synopsen fehlerhaft sein, z.B. nicht vollständig, korrekt oder aktuell, da diese softwarebasiert aus Inhalten Dritter erstellt werden, ohne dass eine weitere redaktionelle oder inhaltliche Überprüfung
durch LawAlert erfolgt. Auch können Änderungen oder Ausfälle der fremden Bezugsquellen zu Störungen bei LawAlert führen, ohne dass LawAlert hierauf Einfluss hat. Bitte verwenden Sie die Inhalte von LawAlert daher nur für Testzwecke. Sollten Ihnen Fehler auffällen, freuen wir uns über Ihr Feedback an hello@lawalert.de!
Möchten Sie mehr zu den Hintergründen unserer Metainformationen erfahren? Dann besuchen Sie doch unsere FAQ-Seite.
- 1.
- Kosten für die Vermittlung des Verbraucherdarlehens;
- 2.
- Kosten für die Eröffnung und Führung eines Kontos, dessen Eröffnung der Darlehensgeber vom Darlehensnehmer verlangt und auf dem sowohl Zahlungsvorgänge als auch in Anspruch genommene Verbraucherdarlehensbeträge verbucht werden, Kosten für die Verwendung eines Zahlungsmittels, mit dem sowohl Zahlungsvorgänge auf diesem Konto getätigt als auch Verbraucherdarlehensbeträge in Anspruch genommen werden können, sowie sonstige Kosten für Zahlungsgeschäfte;Kosten für die Eröffnung und Führung eines spezifischen Kontos, Kosten für die Verwendung eines Zahlungsmittels, mit dem sowohl Geschäfte auf diesem Konto getätigt als auch Verbraucherdarlehensbeträge in Anspruch genommen werden können, sowie sonstige Kosten für Zahlungsgeschäfte, wenn die Eröffnung oder Führung eines Kontos Voraussetzung dafür ist, dass das Verbraucherdarlehen überhaupt oder nach den vorgesehenen Vertragsbedingungen gewährt wird;
- 3.
- Kosten für die Immobilienbewertung, sofern eine solche Bewertung für die Gewährung des Verbraucherdarlehens erforderlich ist.
- 1.
- Kosten für die Vermittlung des Verbraucherdarlehens;
- 2.
- Kosten für die Eröffnung und Führung eines Kontos, dessen Eröffnung der Darlehensgeber vom Darlehensnehmer verlangt und auf dem sowohl Zahlungsvorgänge als auch in Anspruch genommene Verbraucherdarlehensbeträge verbucht werden, Kosten für die Verwendung eines Zahlungsmittels, mit dem sowohl Zahlungsvorgänge auf diesem Konto getätigt als auch Verbraucherdarlehensbeträge in Anspruch genommen werden können, sowie sonstige Kosten für Zahlungsgeschäfte;Kosten für die Eröffnung und Führung eines spezifischen Kontos, Kosten für die Verwendung eines Zahlungsmittels, mit dem sowohl Geschäfte auf diesem Konto getätigt als auch Verbraucherdarlehensbeträge in Anspruch genommen werden können, sowie sonstige Kosten für Zahlungsgeschäfte, wenn die Eröffnung oder Führung eines Kontos Voraussetzung dafür ist, dass das Verbraucherdarlehen überhaupt oder nach den vorgesehenen Vertragsbedingungen gewährt wird;
- 3.
- Kosten für die Immobilienbewertung, sofern eine solche Bewertung für die Gewährung des Verbraucherdarlehens erforderlich ist.
- 1.
- Kosten, die vom Verbraucher bei Nichterfüllung seiner Verpflichtungen aus dem Verbraucherdarlehensvertrag zu tragen sind;
- 2.
- Kosten für solche Versicherungen und für solche anderen Zusatzleistungen, die keine Voraussetzung für die Verbraucherdarlehensvergabe überhaupt oder zu den vorgesehenen Vertragsbedingungen sind;
- 3.
- Kosten mit Ausnahme des Kaufpreises, die vom Verbraucher beim Erwerb von Waren oder Dienstleistungen unabhängig davon zu tragen sind, ob es sich um ein Bar- oder Verbraucherdarlehensgeschäft handelt;
- 4.
- Gebühren für die Eintragung der Eigentumsübertragung oder der Übertragung eines grundstücksgleichen Rechts in das Grundbuch;
- 5.
- Notarkosten. Notarkosten;
- 6.
- Kosten eines freiwillig eröffneten Kontos, wenn die mit dem Konto verbundenen Kosten im Verbraucherdarlehensvertrag oder in einem anderen mit dem Verbraucher geschlossenen Vertrag klar und separat ausgewiesen werden.
- 1.
- Kosten, die vom Verbraucher bei Nichterfüllung seiner Verpflichtungen aus dem Verbraucherdarlehensvertrag zu tragen sind;
- 2.
- Kosten für solche Versicherungen und für solche anderen Zusatzleistungen, die keine Voraussetzung für die Verbraucherdarlehensvergabe überhaupt oder zu den vorgesehenen Vertragsbedingungen sind;
- 3.
- Kosten mit Ausnahme des Kaufpreises, die vom Verbraucher beim Erwerb von Waren oder Dienstleistungen unabhängig davon zu tragen sind, ob es sich um ein Bar- oder Verbraucherdarlehensgeschäft handelt;
- 4.
- Gebühren für die Eintragung der Eigentumsübertragung oder der Übertragung eines grundstücksgleichen Rechts in das Grundbuch;
- 5.
- Notarkosten.
- 1.
- Kosten, die vom Verbraucher bei Nichterfüllung seiner Verpflichtungen aus dem Verbraucherdarlehensvertrag zu tragen sind;
- 2.
- Kosten für solche Versicherungen und für solche anderen Zusatzleistungen, die keine Voraussetzung für die Verbraucherdarlehensvergabe überhaupt oder zu den vorgesehenen Vertragsbedingungen sind;
- 3.
- Kosten mit Ausnahme des Kaufpreises, die vom Verbraucher beim Erwerb von Waren oder Dienstleistungen unabhängig davon zu tragen sind, ob es sich um ein Bar- oder Verbraucherdarlehensgeschäft handelt;
- 4.
- Gebühren für die Eintragung der Eigentumsübertragung oder der Übertragung eines grundstücksgleichen Rechts in das Grundbuch;
- 5.
- Notarkosten. Notarkosten;
- 6.
- Kosten eines freiwillig eröffneten Kontos, wenn die mit dem Konto verbundenen Kosten im Verbraucherdarlehensvertrag oder in einem anderen mit dem Verbraucher geschlossenen Vertrag klar und separat ausgewiesen werden.
- 1.
- Kosten, die vom Verbraucher bei Nichterfüllung seiner Verpflichtungen aus dem Verbraucherdarlehensvertrag zu tragen sind;
- 2.
- Kosten für solche Versicherungen und für solche anderen Zusatzleistungen, die keine Voraussetzung für die Verbraucherdarlehensvergabe überhaupt oder zu den vorgesehenen Vertragsbedingungen sind;
- 3.
- Kosten mit Ausnahme des Kaufpreises, die vom Verbraucher beim Erwerb von Waren oder Dienstleistungen unabhängig davon zu tragen sind, ob es sich um ein Bar- oder Verbraucherdarlehensgeschäft handelt;
- 4.
- Gebühren für die Eintragung der Eigentumsübertragung oder der Übertragung eines grundstücksgleichen Rechts in das Grundbuch;
- 5.
- Notarkosten.
- 1.
- dass eine Verpflichtung zum Abschluss des Vertrages über die Nebenleistung besteht und
- 2.
- wie hoch der effektive Jahreszins des Verbraucherdarlehens ist.
- 1.
- dass eine Verpflichtung zum Abschluss des Vertrages über die Nebenleistung besteht und
- 2.
- wie hoch der effektive Jahreszins des Verbraucherdarlehens ist.
- 1.
- den Nettodarlehensbetrag,
- 2.
- den Sollzinssatz und die Auskunft, ob es sich um einen festen oder einen variablen Zinssatz oder um eine Kombination aus beiden handelt, sowie Einzelheiten aller für den Verbraucher anfallenden, in die Gesamtkosten einbezogenen Kosten,
- 3.
- den effektiven Jahreszins.
- 1.
- die Identität und Anschrift des Darlehensgebers oder gegebenenfalls des Darlehensvermittlers,
- 2.
- den Nettodarlehensbetrag,
- 3.
- den Sollzinssatz und die Auskunft, ob es sich um einen festen oder einen variablen Zinssatz oder um eine Kombination aus beiden handelt, sowie Einzelheiten aller für den Verbraucher anfallenden, in die Gesamtkosten einbezogenen Kosten,
- 4.
- den effektiven Jahreszins.
- 1.
- den Nettodarlehensbetrag,
- 2.
- den Sollzinssatz und die Auskunft, ob es sich um einen festen oder einen variablen Zinssatz oder um eine Kombination aus beiden handelt, sowie Einzelheiten aller für den Verbraucher anfallenden, in die Gesamtkosten einbezogenen Kosten,
- 3.
- den effektiven Jahreszins.
- 1.
- die Identität und Anschrift des Darlehensgebers oder gegebenenfalls des Darlehensvermittlers,
- 2.
- den Nettodarlehensbetrag,
- 3.
- den Sollzinssatz und die Auskunft, ob es sich um einen festen oder einen variablen Zinssatz oder um eine Kombination aus beiden handelt, sowie Einzelheiten aller für den Verbraucher anfallenden, in die Gesamtkosten einbezogenen Kosten,
- 4.
- den effektiven Jahreszins.
- 1.
- die Laufzeit des Verbraucherdarlehensvertrags,
- 2.
- der vom Verbraucher zu zahlende Gesamtbetrag,
- 3.
- die Höhe der Raten,
- 4.
- bei einem Verbraucherdarlehen in Form eines Zahlungsaufschubs für bestimmte Waren oder Dienstleistungen der Barzahlungspreis und der Betrag etwaiger Anzahlungen,
- 5.
- bei Immobiliar-Verbraucherdarlehen:
- a)
- die Anzahl der Raten,
- b)
- bei Immobiliar-Verbraucherdarlehen der Hinweis, dass der Verbraucherdarlehensvertrag durch ein Grundpfandrecht oder eine Reallast besichert wird, ist,
- 6.
- bei Immobiliar-Verbraucherdarlehen Immobiliar-Verbraucherdarlehen, die in Fremdwährung abgeschlossen werden, zusätzlich zu den Angaben nach Nummer 5 ein Warnhinweis, dass sich mögliche Wechselkursschwankungen auf die Höhe des vom Verbraucher zu zahlenden Gesamtbetrags auswirken könnten.
- 1.
- der vom Verbraucher zu zahlende Gesamtbetrag,
- 2.
- die Laufzeit des Verbraucherdarlehensvertrags,
- 3.
- die Höhe der Raten,
- 4.
- die Anzahl der Raten,
- 5.
- bei Immobiliar-Verbraucherdarlehen der Hinweis, dass der Verbraucherdarlehensvertrag durch ein Grundpfandrecht oder eine Reallast besichert wird,
- 6.
- bei Immobiliar-Verbraucherdarlehen in Fremdwährung ein Warnhinweis, dass sich mögliche Wechselkursschwankungen auf die Höhe des vom Verbraucher zu zahlenden Gesamtbetrags auswirken könnten.
- 1.
- die Laufzeit des Verbraucherdarlehensvertrags,
- 2.
- der vom Verbraucher zu zahlende Gesamtbetrag,
- 3.
- die Höhe der Raten,
- 4.
- bei einem Verbraucherdarlehen in Form eines Zahlungsaufschubs für bestimmte Waren oder Dienstleistungen der Barzahlungspreis und der Betrag etwaiger Anzahlungen,
- 5.
- bei Immobiliar-Verbraucherdarlehen:
- a)
- die Anzahl der Raten,
- b)
- bei Immobiliar-Verbraucherdarlehen der Hinweis, dass der Verbraucherdarlehensvertrag durch ein Grundpfandrecht oder eine Reallast besichert wird, ist,
- 6.
- bei Immobiliar-Verbraucherdarlehen Immobiliar-Verbraucherdarlehen, die in Fremdwährung abgeschlossen werden, zusätzlich zu den Angaben nach Nummer 5 ein Warnhinweis, dass sich mögliche Wechselkursschwankungen auf die Höhe des vom Verbraucher zu zahlenden Gesamtbetrags auswirken könnten.
- 1.
- der vom Verbraucher zu zahlende Gesamtbetrag,
- 2.
- die Laufzeit des Verbraucherdarlehensvertrags,
- 3.
- die Höhe der Raten,
- 4.
- die Anzahl der Raten,
- 5.
- bei Immobiliar-Verbraucherdarlehen der Hinweis, dass der Verbraucherdarlehensvertrag durch ein Grundpfandrecht oder eine Reallast besichert wird,
- 6.
- bei Immobiliar-Verbraucherdarlehen in Fremdwährung ein Warnhinweis, dass sich mögliche Wechselkursschwankungen auf die Höhe des vom Verbraucher zu zahlenden Gesamtbetrags auswirken könnten.
- 1.
- entgegen § 1 Absatz 3 Satz 1 Nummer 2, § 3 Absatz 1, auch in Verbindung mit Absatz 2 Satz 1 oder Absatz 3, entgegen § 4 Absatz 1 Satz 1 oder Absatz 2, § 6 Absatz 1 oder 2, § 7 Satz 1, § 10 Absatz 1 Satz 1, auch in Verbindung mit Satz 2, entgegen § 10 Absatz 2, 3 oder 4, § 11 Absatz 1, auch in Verbindung mit Absatz 3, entgegen § 13 Absatz 1 Satz 1 oder Absatz 4, § 14 Absatz 1, 2 oder 3, § 15 Absatz 1 Satz 1, § 17 Absatz 2 Satz 1, auch in Verbindung mit Absatz 3, oder entgegen § 18 eine Angabe oder Auszeichnung nicht, nicht richtig oder nicht vollständig macht,
- 2.
- entgegen § 12 Absatz 2 Satz 4, auch in Verbindung mit § 10 Absatz 5, ein Preisverzeichnis nicht, nicht richtig oder nicht vollständig bereithält,
- 3.
- entgegen § 12 Absatz 3 ein Angebot nicht, nicht richtig, nicht vollständig oder nicht in der vorgeschriebenen Weise macht,
- 4.
- entgegen § 13 Absatz 2 Satz 1 ein Preisverzeichnis nicht, nicht richtig, nicht vollständig oder nicht rechtzeitig vorlegt oder
- 5.
- entgegen § 16 17 Absatz 7 einen Hinweis nicht, nicht richtig oder nicht vollständig gibt.
- 1.
- entgegen § 1 Absatz 3 Satz 1 Nummer 2, § 3 Absatz 1, auch in Verbindung mit Absatz 2 Satz 1 oder Absatz 3, entgegen § 4 Absatz 1 Satz 1 oder Absatz 2, § 6 Absatz 1 oder 2, § 7 Satz 1, § 10 Absatz 1 Satz 1, auch in Verbindung mit Satz 2, entgegen § 10 Absatz 2, 3 oder 4, § 11 Absatz 1, auch in Verbindung mit Absatz 3, entgegen § 13 Absatz 1 Satz 1 oder Absatz 4, § 14 Absatz 1, 2 oder 3, § 15 Absatz 1 Satz 1, § 17 Absatz 2 Satz 1, auch in Verbindung mit Absatz 3, oder entgegen § 18 eine Angabe oder Auszeichnung nicht, nicht richtig oder nicht vollständig macht,
- 2.
- entgegen § 12 Absatz 2 Satz 4, auch in Verbindung mit § 10 Absatz 5, ein Preisverzeichnis nicht, nicht richtig oder nicht vollständig bereithält,
- 3.
- entgegen § 12 Absatz 3 ein Angebot nicht, nicht richtig, nicht vollständig oder nicht in der vorgeschriebenen Weise macht,
- 4.
- entgegen § 13 Absatz 2 Satz 1 ein Preisverzeichnis nicht, nicht richtig, nicht vollständig oder nicht rechtzeitig vorlegt oder
- 5.
- entgegen § 16 17 Absatz 7 einen Hinweis nicht, nicht richtig oder nicht vollständig gibt.
- 1.
- Grundgleichung zur Darstellung der Gleichheit zwischen Verbraucherdarlehens-Auszahlungsbeträgen einerseits und Rückzahlungen (Tilgung, Zinsen und Verbraucherdarlehenskosten) andererseits.Die nachstehende Gleichung zur Ermittlung des effektiven Jahreszinses drückt auf jährlicher Basis die rechnerische Gleichheit zwischen der Summe der Gegenwartswerte der in Anspruch genommenen Verbraucherdarlehens-Auszahlungsbeträge einerseits und der Summe der Gegenwartswerte der Rückzahlungen (Tilgung, Zinsen und Verbraucherdarlehenskosten) andererseits aus:
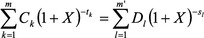 Hierbei ist
- – X
- der effektive Jahreszins;
- – m
- die laufende Nummer des letzten Verbraucherdarlehens-Auszahlungsbetrags;
- – k
- die laufende Nummer eines Verbraucherdarlehens-Auszahlungsbetrags, wobei 1 ≤ k ≤m ;
- – Ck
- die Höhe des Verbraucherdarlehens-Auszahlungsbetrags mit der Nummer k;
- – tk
- der in Jahren oder Jahresbruchteilen ausgedrückte Zeitraum zwischen der ersten Verbraucherdarlehensauszahlung und dem Zeitpunkt der einzelnen nachfolgenden in Anspruch genommenen Verbraucherdarlehens-Auszahlungsbeträge, wobei t1 = 0;
- – m '
- die laufende Nummer der letzten Tilgungs-, Zins- oder Kostenzahlung;
- – l
- die laufende Nummer einer Tilgungs-, Zins- oder Kostenzahlung;
- – Dl
- der Betrag einer Tilgungs-, Zins- oder Kostenzahlung;
- – sl
- der in Jahren oder Jahresbruchteilen ausgedrückte Zeitraum zwischen dem Zeitpunkt der Inanspruchnahme der ersten Verbraucherdarlehens-Auszahlung und dem Zeitpunkt jeder einzelnen Tilgungs-, Zins- oder Kostenzahlung.
Anmerkungen:- a)
- Die von beiden Seiten zu unterschiedlichen Zeitpunkten gezahlten Beträge sind nicht notwendigerweise gleich groß und werden nicht notwendigerweise in gleichen Zeitabständen entrichtet.
- b)
- Anfangszeitpunkt ist der Tag der Auszahlung des ersten Verbraucherdarlehensbetrags.
- c)
- Der Zeitraum zwischen den in den Berechnungen verwendeten Zeitpunkten wird in Jahren oder Jahresbruchteilen ausgedrückt. Zugrunde gelegt werden für ein Jahr 365 Tage (beziehungsweise für ein Schaltjahr 366 Tage), 52 Wochen oder 12 Standardmonate. Ein Standardmonat hat 30,41666 Tage (das heißt 365/12), unabhängig davon, ob es sich um ein Schaltjahr handelt oder nicht.Können die Zeiträume zwischen den in den Berechnungen verwendeten Zeitpunkten nicht als ganze Zahl von Wochen, Monaten oder Jahren ausgedrückt werden, so sind sie als ganze Zahl eines dieser Zeitabschnitte in Kombination mit einer Anzahl von Tagen auszudrücken. Bei der Verwendung von Tagen
- aa)
- werden alle Tage, einschließlich Wochenenden und Feiertage, gezählt;
- bb)
- werden gleich lange Zeitabschnitte und dann Tage bis zur Inanspruchnahme des ersten Verbraucherdarlehensbetrags zurückgezählt;
- cc)
- wird die Länge des in Tagen bemessenen Zeitabschnitts ohne den ersten und einschließlich des letzten Tages berechnet und in Jahren ausgedrückt, indem dieser Zeitabschnitt durch die Anzahl von Tagen des gesamten Jahres (365 oder 366 Tage), zurückgezählt ab dem letzten Tag bis zum gleichen Tag des Vorjahres, geteilt wird.
- d)
- Das Rechenergebnis wird auf zwei Dezimalstellen genau angegeben. Ist die Zahl der dritten Dezimalstelle größer als oder gleich 5, so erhöht sich die Zahl der zweiten Dezimalstelle um den Wert 1.
- e)
- Mathematisch darstellen lässt sich diese Gleichung durch eine einzige Summation unter Verwendung des Faktors „Ströme“ (Ak ), die entweder positiv oder negativ sind, je nachdem, ob sie für Auszahlungen oder für Rückzahlungen innerhalb der Perioden 1 bisn , ausgedrückt in Jahren, stehen:
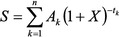 Dabei ist S der Saldo der Gegenwartswerte aller „Ströme“. Damit die Gleichheit zwischen den „Strömen“ gewahrt bleibt, muss der Wert vonS gleich null sein.
- 2.
- Für alle Verbraucherdarlehensverträge gemäß § 491 BGB gelten die folgenden zusätzlichen Annahmen für die Berechnung des effektiven Jahreszinses:
- a)
- Ist dem Verbraucher nach dem Verbraucherdarlehensvertrag freigestellt, wann er das Verbraucherdarlehen in Anspruch nehmen will, so gilt das gesamte Verbraucherdarlehen als sofort in voller Höhe in Anspruch genommen.
- b)
- Ist dem Verbraucher nach dem Verbraucherdarlehensvertrag generell freigestellt, wann er das Verbraucherdarlehen in Anspruch nehmen will, sind jedoch je nach Art der Inanspruchnahme Beschränkungen in Bezug auf Verbraucherdarlehensbetrag und Zeitraum vorgesehen, so gilt das gesamte Verbraucherdarlehen als zu dem im Verbraucherdarlehensvertrag vorgesehenen frühestmöglichen Zeitpunkt mit den entsprechenden Beschränkungen in Anspruch genommen.
- c)
- Sieht der Verbraucherdarlehensvertrag verschiedene Arten der Inanspruchnahme mit unterschiedlichen Kosten oder Sollzinssätzen vor, so gilt das gesamte Verbraucherdarlehen als zu den höchsten Kosten und zum höchsten Sollzinssatz in Anspruch genommen, wie sie für die Mechanismen der Inanspruchnahme gelten, die bei dieser Art von Verbraucherdarlehensverträgen am häufigsten vorkommt.
- d)
- Bei einer Überziehungsmöglichkeit gilt das gesamte Verbraucherdarlehen als in voller Höhe und für die gesamte Laufzeit des Verbraucherdarlehensvertrags in Anspruch genommen. Ist die Dauer der Überziehungsmöglichkeit nicht bekannt, so ist bei der Berechnung des effektiven Jahreszinses von der Annahme auszugehen, dass die Laufzeit des Verbraucherdarlehensvertrags drei Monate beträgt.
- e)
- Werden für einen begrenzten Zeitraum oder Betrag verschiedene Sollzinssätze und Kosten angeboten, so sind während der gesamten Laufzeit des Verbraucherdarlehensvertrags der höchste Sollzinssatz und die höchsten Kosten anzunehmen.
- 3.
- Für Allgemein-Verbraucherdarlehensverträge gemäß § 491 Absatz 2 BGB gelten außerdem die folgenden zusätzlichen Annahmen für die Berechnung des effektiven Jahreszinses:
- a)
- Bei unbefristeten Verbraucherdarlehensverträgen, die keine Überziehungsmöglichkeit sind, wird angenommen, dass
- aa)
- das Verbraucherdarlehen ab dem Zeitpunkt der ersten Inanspruchnahme für einen Zeitraum von einem Jahr gewährt wird und dass mit der letzten Zahlung des Verbrauchers der Saldo, die Zinsen und etwaige sonstige Kosten ausgeglichen sind;
- bb)
- der Verbraucherdarlehensbetrag in gleich hohen monatlichen Zahlungen, beginnend einen Monat nach dem Zeitpunkt der ersten Inanspruchnahme, zurückgezahlt wird. Muss der Verbraucherdarlehensbetrag jedoch vollständig, in Form einer einmaligen Zahlung, innerhalb jedes Zahlungszeitraums zurückgezahlt werden, so ist anzunehmen, dass spätere Inanspruchnahmen und Rückzahlungen des gesamten Verbraucherdarlehensbetrags durch den Verbraucher innerhalb eines Jahres stattfinden. Zinsen und sonstige Kosten werden entsprechend diesen Inanspruchnahmen und Tilgungszahlungen und nach den Bestimmungen des Verbraucherdarlehensvertrags festgelegt.
Als unbefristete Verbraucherdarlehensverträge gelten für die Zwecke dieses Buchstabens Verbraucherdarlehensverträge ohne feste Laufzeit, einschließlich solcher Verbraucherdarlehen, bei denen der Verbraucherdarlehensbetrag innerhalb oder nach Ablauf eines Zeitraums vollständig zurückgezahlt werden muss, dann aber erneut in Anspruch genommen werden kann. - b)
- Bei Verbraucherdarlehensverträgen, die weder Überziehungsmöglichkeit noch unbefristeter Verbraucherdarlehensvertrag sind (siehe die Annahmen unter Nummer 2 Buchstabe d und Nummer 3 Buchstabe a), gilt Folgendes:
- aa)
- Lassen sich der Zeitpunkt oder die Höhe einer vom Verbraucher zu leistenden Tilgungszahlung nicht feststellen, so wird angenommen, dass die Rückzahlung zu dem im Verbraucherdarlehensvertrag genannten frühestmöglichen Zeitpunkt und in der darin festgelegten geringsten Höhe erfolgt.
- bb)
- Lässt sich der Zeitraum zwischen der ersten Inanspruchnahme und der ersten vom Verbraucher zu leistenden Zahlung nicht feststellen, so wird der kürzestmögliche Zeitraum angenommen.
- c)
- Lassen sich der Zeitpunkt oder die Höhe einer vom Verbraucher zu leistenden Zahlung nicht anhand des Verbraucherdarlehensvertrags oder der Annahmen nach Nummer 2 Buchstabe d, Nummer 3 Buchstabe a oder Nummer 3 Buchstabe b feststellen, so wird angenommen, dass die Zahlung in Übereinstimmung mit den vom Darlehensgeber bestimmten Fristen und Bedingungen erfolgt und dass, falls die betreffenden Zeitpunkte und Bedingungen nicht bekannt sind,
- aa)
- die Zinszahlungen zusammen mit den Tilgungszahlungen erfolgen,
- bb)
- Zahlungen für Kosten, die keine Zinsen sind und die als Einmalbetrag ausgedrückt sind, bei Abschluss des Verbraucherdarlehensvertrags erfolgen,
- cc)
- Zahlungen für Kosten, die keine Zinsen sind und die als Mehrfachzahlungen ausgedrückt sind, beginnend mit der ersten Tilgungszahlung in regelmäßigen Abständen erfolgen und es sich, falls die Höhe dieser Zahlungen nicht bekannt ist, um jeweils gleich hohe Beträge handelt,
- dd)
- mit der letzten Zahlung der Saldo, die Zinsen und etwaige sonstige Kosten ausgeglichen sind.
- d)
- Wurde noch keine Darlehensobergrenze vereinbart, so wird bei Verbraucherdarlehensverträgen, die weder Eventualverpflichtungen noch Garantien sind, bei Überziehungsmöglichkeiten, Debitkarten mit Zahlungsaufschub oder Kreditkarten eine Obergrenze in Höhe von 1 500 Euro angenommen.
- e)
- Bei Verbraucherdarlehensverträgen, bei denen für den Anfangszeitraum ein fester Sollzinssatz vereinbart wurde, nach dessen Ablauf ein neuer Sollzinssatz festgelegt wird, der anschließend in regelmäßigen Abständen nach einem vereinbarten Indikator angepasst wird, wird bei der Berechnung des effektiven Jahreszinses von der Annahme ausgegangen, dass der Sollzinssatz ab dem Ende der Festzinsperiode dem Sollzinssatz entspricht, der sich aus dem Wert des vereinbarten Indikators zum Zeitpunkt der Berechnung des effektiven Jahreszinses ergibt.
- 4.
- Für Immobiliar-Verbraucherdarlehensverträge gemäß § 491 Absatz 3 BGB gelten außerdem die folgenden zusätzlichen Annahmen für die Berechnung des effektiven Jahreszinses:
- a)
- Bei Darlehensverträgen, bei denen für den Anfangszeitraum ein fester Sollzinssatz vereinbart wurde, nach dessen Ablauf ein neuer Sollzinssatz festgelegt wird, der anschließend in regelmäßigen Abständen nach einem vereinbarten Indikator oder einem internen Referenzzinssatz angepasst wird, wird bei der Berechnung des effektiven Jahreszinses von der Annahme ausgegangen, dass der Sollzinssatz
- aa)
- ab dem Ende der Festzinsperiode dem Sollzinssatz entspricht, der sich aus dem Wert des vereinbarten Indikators oder des internen Referenzzinssatzes zum Zeitpunkt der Berechnung des effektiven Jahreszinses ergibt,
- bb)
- jedoch die Höhe des festen Sollzinssatzes nicht unterschreitet.
- b)
- Wurde noch keine Darlehensobergrenze vereinbart, so wird eine Obergrenze in Höhe von 170 000 Euro angenommen.
- c)
- Bei Darlehensverträgen, die weder Überziehungsmöglichkeiten noch Überbrückungsdarlehen, Darlehensverträge mit Wertbeteiligung, Eventualverpflichtungen oder Garantien sind, und bei unbefristeten Darlehensverträgen (siehe die Annahmen unter Nummer 2 Buchstabe d und Nummer 4 Buchstabe e, f, g und h) gilt Folgendes:
- aa)
- Lassen sich der Zeitpunkt oder die Höhe einer vom Verbraucher zu leistenden Tilgungszahlung nicht feststellen, so wird angenommen, dass die Rückzahlung zu dem im Darlehensvertrag genannten frühestmöglichen Zeitpunkt und in der darin festgelegten geringsten Höhe erfolgt.
- bb)
- Lässt sich der Zeitraum zwischen der ersten Inanspruchnahme und der ersten vom Verbraucher zu leistenden Zahlung nicht feststellen, so wird der kürzestmögliche Zeitraum angenommen.
- d)
- Lassen sich der Zeitpunkt oder die Höhe einer vom Verbraucher zu leistenden Zahlung nicht anhand des Verbraucherdarlehensvertrags oder der Annahmen nach Nummer 2 Buchstabe d und Nummer 4 Buchstabe c, e, f, g und h feststellen, so ist anzunehmen, dass die Zahlung in Übereinstimmung mit den vom Darlehensgeber bestimmten Fristen und Bedingungen erfolgt und dass, falls die betreffenden Zeitpunkte und Bedingungen nicht bekannt sind,
- aa)
- die Zinszahlungen zusammen mit den Tilgungszahlungen erfolgen,
- bb)
- Zahlungen für Kosten, die keine Zinsen sind und die als Einmalbetrag ausgedrückt sind, bei Abschluss des Verbraucherdarlehensvertrags erfolgen,
- cc)
- Zahlungen für Kosten, die keine Zinsen sind und die als Mehrfachzahlungen ausgedrückt sind, beginnend mit der ersten Tilgungszahlung in regelmäßigen Abständen erfolgen und es sich, falls die Höhe dieser Zahlungen nicht bekannt ist, um jeweils gleich hohe Beträge handelt,
- dd)
- mit der letzten Zahlung der Saldo, die Zinsen und etwaige sonstige Kosten ausgeglichen sind.
- e)
- Bei einem Überbrückungsdarlehen gilt das gesamte Verbraucherdarlehen als in voller Höhe und für die gesamte Laufzeit des Verbraucherdarlehensvertrags in Anspruch genommen. Ist die Laufzeit des Verbraucherdarlehensvertrags nicht bekannt, so wird bei der Berechnung des effektiven Jahreszinses von der Annahme ausgegangen, dass sie 12 Monate beträgt.
- f)
- Bei unbefristeten Darlehensverträgen, die weder eine Überziehungsmöglichkeit noch ein Überbrückungsdarlehen sind, wird angenommen, dass
- aa)
- bei Darlehensverträgen, die für den Erwerb oder die Erhaltung von Rechten an Immobilien bestimmt sind, das Darlehen für einen Zeitraum von 20 Jahren ab der ersten Inanspruchnahme gewährt wird und dass mit der letzten Zahlung des Verbrauchers der Saldo, die Zinsen und etwaige sonstige Kosten ausgeglichen sind;
- bb)
- der Darlehensbetrag in gleich hohen monatlichen Zahlungen, beginnend einen Monat nach dem Zeitpunkt der ersten Inanspruchnahme, zurückgezahlt wird. Muss der Darlehensbetrag jedoch vollständig, in Form einer einmaligen Zahlung, innerhalb jedes Zahlungszeitraums zurückgezahlt werden, so ist anzunehmen, dass spätere Inanspruchnahmen und Rückzahlungen des gesamten Darlehensbetrags durch den Verbraucher innerhalb eines Jahres stattfinden. Zinsen und sonstige Kosten werden entsprechend diesen Inanspruchnahmen und Tilgungszahlungen und nach den Bestimmungen des Darlehensvertrags festgelegt.
Als unbefristete Darlehensverträge gelten für die Zwecke dieses Buchstabens Darlehensverträge ohne feste Laufzeit, einschließlich solcher Darlehen, bei denen der Darlehensbetrag innerhalb oder nach Ablauf eines Zeitraums vollständig zurückgezahlt werden muss, dann aber erneut in Anspruch genommen werden kann. - g)
- Bei Eventualverpflichtungen oder Garantien wird angenommen, dass das gesamte Verbraucherdarlehen zum früheren der beiden folgenden Zeitpunkte als einmaliger Betrag vollständig in Anspruch genommen wird:
- aa)
- zum letztzulässigen Zeitpunkt nach dem Verbraucherdarlehensvertrag, welcher die potenzielle Quelle der Eventualverbindlichkeit oder Garantie ist, oder
- bb)
- bei einem Roll-over-Verbraucherdarlehensvertrag am Ende der ersten Zinsperiode vor der Erneuerung der Vereinbarung.
- h)
- Bei Verbraucherdarlehensverträgen mit Wertbeteiligung wird angenommen, dass
- aa)
- die Zahlungen der Verbraucher zu den letzten nach dem Verbraucherdarlehensvertrag möglichen Zeitpunkten geleistet werden;
- bb)
- die prozentuale Wertsteigerung der Immobilie, die die Sicherheit für den Vertrag darstellt, und ein in dem Vertrag genannter Inflationsindex ein Prozentsatz ist, der – je nachdem, welcher Satz höher ist – dem aktuellen Inflationsziel der Zentralbank oder der Höhe der Inflation in dem Mitgliedstaat der Europäischen Union, in dem die Immobilie belegen ist, zum Zeitpunkt des Abschlusses des Verbraucherdarlehensvertrags oder dem Wert 0 Prozent, falls diese Prozentsätze negativ sind, entspricht.
- 1.
- Grundgleichung zur Darstellung der Gleichheit zwischen Verbraucherdarlehens-Auszahlungsbeträgen einerseits und Rückzahlungen (Tilgung, Zinsen und Verbraucherdarlehenskosten) andererseits.Die nachstehende Gleichung zur Ermittlung des effektiven Jahreszinses drückt auf jährlicher Basis die rechnerische Gleichheit zwischen der Summe der Gegenwartswerte der in Anspruch genommenen Verbraucherdarlehens-Auszahlungsbeträge einerseits und der Summe der Gegenwartswerte der Rückzahlungen (Tilgung, Zinsen und Verbraucherdarlehenskosten) andererseits aus: Hierbei ist
- – X
- der effektive Jahreszins;
- – m
- die laufende Nummer des letzten Verbraucherdarlehens-Auszahlungsbetrags;
- – k
- die laufende Nummer eines Verbraucherdarlehens-Auszahlungsbetrags, wobei 1 ≤ k ≤m ;
- – Ck
- die Höhe des Verbraucherdarlehens-Auszahlungsbetrags mit der Nummer k;
- – tk
- der in Jahren oder Jahresbruchteilen ausgedrückte Zeitraum zwischen der ersten Verbraucherdarlehensauszahlung und dem Zeitpunkt der einzelnen nachfolgenden in Anspruch genommenen Verbraucherdarlehens-Auszahlungsbeträge, wobei t1 = 0;
- – m '
- die laufende Nummer der letzten Tilgungs-, Zins- oder Kostenzahlung;
- – l
- die laufende Nummer einer Tilgungs-, Zins- oder Kostenzahlung;
- – Dl
- der Betrag einer Tilgungs-, Zins- oder Kostenzahlung;
- – sl
- der in Jahren oder Jahresbruchteilen ausgedrückte Zeitraum zwischen dem Zeitpunkt der Inanspruchnahme der ersten Verbraucherdarlehens-Auszahlung und dem Zeitpunkt jeder einzelnen Tilgungs-, Zins- oder Kostenzahlung.
Anmerkungen:- a)
- Die von beiden Seiten zu unterschiedlichen Zeitpunkten gezahlten Beträge sind nicht notwendigerweise gleich groß und werden nicht notwendigerweise in gleichen Zeitabständen entrichtet.
- b)
- Anfangszeitpunkt ist der Tag der Auszahlung des ersten Verbraucherdarlehensbetrags.
- c)
- Der Zeitraum zwischen den in den Berechnungen verwendeten Zeitpunkten wird in Jahren oder Jahresbruchteilen ausgedrückt. Zugrunde gelegt werden für ein Jahr 365 Tage (beziehungsweise für ein Schaltjahr 366 Tage), 52 Wochen oder 12 Standardmonate. Ein Standardmonat hat 30,41666 Tage (das heißt 365/12), unabhängig davon, ob es sich um ein Schaltjahr handelt oder nicht.Können die Zeiträume zwischen den in den Berechnungen verwendeten Zeitpunkten nicht als ganze Zahl von Wochen, Monaten oder Jahren ausgedrückt werden, so sind sie als ganze Zahl eines dieser Zeitabschnitte in Kombination mit einer Anzahl von Tagen auszudrücken. Bei der Verwendung von Tagen
- aa)
- werden alle Tage, einschließlich Wochenenden und Feiertage, gezählt;
- bb)
- werden gleich lange Zeitabschnitte und dann Tage bis zur Inanspruchnahme des ersten Verbraucherdarlehensbetrags zurückgezählt;
- cc)
- wird die Länge des in Tagen bemessenen Zeitabschnitts ohne den ersten und einschließlich des letzten Tages berechnet und in Jahren ausgedrückt, indem dieser Zeitabschnitt durch die Anzahl von Tagen des gesamten Jahres (365 oder 366 Tage), zurückgezählt ab dem letzten Tag bis zum gleichen Tag des Vorjahres, geteilt wird.
- d)
- Das Rechenergebnis wird auf zwei Dezimalstellen genau angegeben. Ist die Zahl der dritten Dezimalstelle größer als oder gleich 5, so erhöht sich die Zahl der zweiten Dezimalstelle um den Wert 1.
- e)
- Mathematisch darstellen lässt sich diese Gleichung durch eine einzige Summation unter Verwendung des Faktors „Ströme“ (Ak ), die entweder positiv oder negativ sind, je nachdem, ob sie für Auszahlungen oder für Rückzahlungen innerhalb der Perioden 1 bisn , ausgedrückt in Jahren, stehen:Dabei ist S der Saldo der Gegenwartswerte aller „Ströme“. Damit die Gleichheit zwischen den „Strömen“ gewahrt bleibt, muss der Wert vonS gleich null sein.
- 2.
- Für alle Verbraucherdarlehensverträge gemäß § 491 BGB gelten die folgenden zusätzlichen Annahmen für die Berechnung des effektiven Jahreszinses:
- a)
- Ist dem Verbraucher nach dem Verbraucherdarlehensvertrag freigestellt, wann er das Verbraucherdarlehen in Anspruch nehmen will, so gilt das gesamte Verbraucherdarlehen als sofort in voller Höhe in Anspruch genommen.
- b)
- Ist dem Verbraucher nach dem Verbraucherdarlehensvertrag generell freigestellt, wann er das Verbraucherdarlehen in Anspruch nehmen will, sind jedoch je nach Art der Inanspruchnahme Beschränkungen in Bezug auf Verbraucherdarlehensbetrag und Zeitraum vorgesehen, so gilt das gesamte Verbraucherdarlehen als zu dem im Verbraucherdarlehensvertrag vorgesehenen frühestmöglichen Zeitpunkt mit den entsprechenden Beschränkungen in Anspruch genommen.
- c)
- Sieht der Verbraucherdarlehensvertrag verschiedene Arten der Inanspruchnahme mit unterschiedlichen Kosten oder Sollzinssätzen vor, so gilt das gesamte Verbraucherdarlehen als zu den höchsten Kosten und zum höchsten Sollzinssatz in Anspruch genommen, wie sie für die Mechanismen der Inanspruchnahme gelten, die bei dieser Art von Verbraucherdarlehensverträgen am häufigsten vorkommt.
- d)
- Bei einer Überziehungsmöglichkeit gilt das gesamte Verbraucherdarlehen als in voller Höhe und für die gesamte Laufzeit des Verbraucherdarlehensvertrags in Anspruch genommen. Ist die Dauer der Überziehungsmöglichkeit nicht bekannt, so ist bei der Berechnung des effektiven Jahreszinses von der Annahme auszugehen, dass die Laufzeit des Verbraucherdarlehensvertrags drei Monate beträgt.
- e)
- Werden für einen begrenzten Zeitraum oder Betrag verschiedene Sollzinssätze und Kosten angeboten, so sind während der gesamten Laufzeit des Verbraucherdarlehensvertrags der höchste Sollzinssatz und die höchsten Kosten anzunehmen.
- 3.
- Für Allgemein-Verbraucherdarlehensverträge gemäß § 491 Absatz 2 BGB gelten außerdem die folgenden zusätzlichen Annahmen für die Berechnung des effektiven Jahreszinses:
- a)
- Bei unbefristeten Verbraucherdarlehensverträgen, die keine Überziehungsmöglichkeit sind, wird angenommen, dass
- aa)
- das Verbraucherdarlehen ab dem Zeitpunkt der ersten Inanspruchnahme für einen Zeitraum von einem Jahr gewährt wird und dass mit der letzten Zahlung des Verbrauchers der Saldo, die Zinsen und etwaige sonstige Kosten ausgeglichen sind;
- bb)
- der Verbraucherdarlehensbetrag in gleich hohen monatlichen Zahlungen, beginnend einen Monat nach dem Zeitpunkt der ersten Inanspruchnahme, zurückgezahlt wird. Muss der Verbraucherdarlehensbetrag jedoch vollständig, in Form einer einmaligen Zahlung, innerhalb jedes Zahlungszeitraums zurückgezahlt werden, so ist anzunehmen, dass spätere Inanspruchnahmen und Rückzahlungen des gesamten Verbraucherdarlehensbetrags durch den Verbraucher innerhalb eines Jahres stattfinden. Zinsen und sonstige Kosten werden entsprechend diesen Inanspruchnahmen und Tilgungszahlungen und nach den Bestimmungen des Verbraucherdarlehensvertrags festgelegt.
Als unbefristete Verbraucherdarlehensverträge gelten für die Zwecke dieses Buchstabens Verbraucherdarlehensverträge ohne feste Laufzeit, einschließlich solcher Verbraucherdarlehen, bei denen der Verbraucherdarlehensbetrag innerhalb oder nach Ablauf eines Zeitraums vollständig zurückgezahlt werden muss, dann aber erneut in Anspruch genommen werden kann. - b)
- Bei Verbraucherdarlehensverträgen, die weder Überziehungsmöglichkeit noch unbefristeter Verbraucherdarlehensvertrag sind (siehe die Annahmen unter Nummer 2 Buchstabe d und Nummer 3 Buchstabe a), gilt Folgendes:
- aa)
- Lassen sich der Zeitpunkt oder die Höhe einer vom Verbraucher zu leistenden Tilgungszahlung nicht feststellen, so wird angenommen, dass die Rückzahlung zu dem im Verbraucherdarlehensvertrag genannten frühestmöglichen Zeitpunkt und in der darin festgelegten geringsten Höhe erfolgt.
- bb)
- Lässt sich der Zeitraum zwischen der ersten Inanspruchnahme und der ersten vom Verbraucher zu leistenden Zahlung nicht feststellen, so wird der kürzestmögliche Zeitraum angenommen.
- c)
- Lassen sich der Zeitpunkt oder die Höhe einer vom Verbraucher zu leistenden Zahlung nicht anhand des Verbraucherdarlehensvertrags oder der Annahmen nach Nummer 2 Buchstabe d, Nummer 3 Buchstabe a oder Nummer 3 Buchstabe b feststellen, so wird angenommen, dass die Zahlung in Übereinstimmung mit den vom Darlehensgeber bestimmten Fristen und Bedingungen erfolgt und dass, falls die betreffenden Zeitpunkte und Bedingungen nicht bekannt sind,
- aa)
- die Zinszahlungen zusammen mit den Tilgungszahlungen erfolgen,
- bb)
- Zahlungen für Kosten, die keine Zinsen sind und die als Einmalbetrag ausgedrückt sind, bei Abschluss des Verbraucherdarlehensvertrags erfolgen,
- cc)
- Zahlungen für Kosten, die keine Zinsen sind und die als Mehrfachzahlungen ausgedrückt sind, beginnend mit der ersten Tilgungszahlung in regelmäßigen Abständen erfolgen und es sich, falls die Höhe dieser Zahlungen nicht bekannt ist, um jeweils gleich hohe Beträge handelt,
- dd)
- mit der letzten Zahlung der Saldo, die Zinsen und etwaige sonstige Kosten ausgeglichen sind.
- d)
- Wurde noch keine Darlehensobergrenze vereinbart, so wird bei Verbraucherdarlehensverträgen, die weder Eventualverpflichtungen noch Garantien sind, bei Überziehungsmöglichkeiten, Debitkarten mit Zahlungsaufschub oder Kreditkarten eine Obergrenze in Höhe von 1 500 Euro angenommen.
- e)
- Bei Verbraucherdarlehensverträgen, bei denen für den Anfangszeitraum ein fester Sollzinssatz vereinbart wurde, nach dessen Ablauf ein neuer Sollzinssatz festgelegt wird, der anschließend in regelmäßigen Abständen nach einem vereinbarten Indikator angepasst wird, wird bei der Berechnung des effektiven Jahreszinses von der Annahme ausgegangen, dass der Sollzinssatz ab dem Ende der Festzinsperiode dem Sollzinssatz entspricht, der sich aus dem Wert des vereinbarten Indikators zum Zeitpunkt der Berechnung des effektiven Jahreszinses ergibt.
- 4.
- Für Immobiliar-Verbraucherdarlehensverträge gemäß § 491 Absatz 3 BGB gelten außerdem die folgenden zusätzlichen Annahmen für die Berechnung des effektiven Jahreszinses:
- a)
- Bei Darlehensverträgen, bei denen für den Anfangszeitraum ein fester Sollzinssatz vereinbart wurde, nach dessen Ablauf ein neuer Sollzinssatz festgelegt wird, der anschließend in regelmäßigen Abständen nach einem vereinbarten Indikator oder einem internen Referenzzinssatz angepasst wird, wird bei der Berechnung des effektiven Jahreszinses von der Annahme ausgegangen, dass der Sollzinssatz
- aa)
- ab dem Ende der Festzinsperiode dem Sollzinssatz entspricht, der sich aus dem Wert des vereinbarten Indikators oder des internen Referenzzinssatzes zum Zeitpunkt der Berechnung des effektiven Jahreszinses ergibt,
- bb)
- jedoch die Höhe des festen Sollzinssatzes nicht unterschreitet.
- b)
- Wurde noch keine Darlehensobergrenze vereinbart, so wird eine Obergrenze in Höhe von 170 000 Euro angenommen.
- c)
- Bei Darlehensverträgen, die weder Überziehungsmöglichkeiten noch Überbrückungsdarlehen, Darlehensverträge mit Wertbeteiligung, Eventualverpflichtungen oder Garantien sind, und bei unbefristeten Darlehensverträgen (siehe die Annahmen unter Nummer 2 Buchstabe d und Nummer 4 Buchstabe e, f, g und h) gilt Folgendes:
- aa)
- Lassen sich der Zeitpunkt oder die Höhe einer vom Verbraucher zu leistenden Tilgungszahlung nicht feststellen, so wird angenommen, dass die Rückzahlung zu dem im Darlehensvertrag genannten frühestmöglichen Zeitpunkt und in der darin festgelegten geringsten Höhe erfolgt.
- bb)
- Lässt sich der Zeitraum zwischen der ersten Inanspruchnahme und der ersten vom Verbraucher zu leistenden Zahlung nicht feststellen, so wird der kürzestmögliche Zeitraum angenommen.
- d)
- Lassen sich der Zeitpunkt oder die Höhe einer vom Verbraucher zu leistenden Zahlung nicht anhand des Verbraucherdarlehensvertrags oder der Annahmen nach Nummer 2 Buchstabe d und Nummer 4 Buchstabe c, e, f, g und h feststellen, so ist anzunehmen, dass die Zahlung in Übereinstimmung mit den vom Darlehensgeber bestimmten Fristen und Bedingungen erfolgt und dass, falls die betreffenden Zeitpunkte und Bedingungen nicht bekannt sind,
- aa)
- die Zinszahlungen zusammen mit den Tilgungszahlungen erfolgen,
- bb)
- Zahlungen für Kosten, die keine Zinsen sind und die als Einmalbetrag ausgedrückt sind, bei Abschluss des Verbraucherdarlehensvertrags erfolgen,
- cc)
- Zahlungen für Kosten, die keine Zinsen sind und die als Mehrfachzahlungen ausgedrückt sind, beginnend mit der ersten Tilgungszahlung in regelmäßigen Abständen erfolgen und es sich, falls die Höhe dieser Zahlungen nicht bekannt ist, um jeweils gleich hohe Beträge handelt,
- dd)
- mit der letzten Zahlung der Saldo, die Zinsen und etwaige sonstige Kosten ausgeglichen sind.
- e)
- Bei einem Überbrückungsdarlehen gilt das gesamte Verbraucherdarlehen als in voller Höhe und für die gesamte Laufzeit des Verbraucherdarlehensvertrags in Anspruch genommen. Ist die Laufzeit des Verbraucherdarlehensvertrags nicht bekannt, so wird bei der Berechnung des effektiven Jahreszinses von der Annahme ausgegangen, dass sie 12 Monate beträgt.
- f)
- Bei unbefristeten Darlehensverträgen, die weder eine Überziehungsmöglichkeit noch ein Überbrückungsdarlehen sind, wird angenommen, dass
- aa)
- bei Darlehensverträgen, die für den Erwerb oder die Erhaltung von Rechten an Immobilien bestimmt sind, das Darlehen für einen Zeitraum von 20 Jahren ab der ersten Inanspruchnahme gewährt wird und dass mit der letzten Zahlung des Verbrauchers der Saldo, die Zinsen und etwaige sonstige Kosten ausgeglichen sind;
- bb)
- der Darlehensbetrag in gleich hohen monatlichen Zahlungen, beginnend einen Monat nach dem Zeitpunkt der ersten Inanspruchnahme, zurückgezahlt wird. Muss der Darlehensbetrag jedoch vollständig, in Form einer einmaligen Zahlung, innerhalb jedes Zahlungszeitraums zurückgezahlt werden, so ist anzunehmen, dass spätere Inanspruchnahmen und Rückzahlungen des gesamten Darlehensbetrags durch den Verbraucher innerhalb eines Jahres stattfinden. Zinsen und sonstige Kosten werden entsprechend diesen Inanspruchnahmen und Tilgungszahlungen und nach den Bestimmungen des Darlehensvertrags festgelegt.
Als unbefristete Darlehensverträge gelten für die Zwecke dieses Buchstabens Darlehensverträge ohne feste Laufzeit, einschließlich solcher Darlehen, bei denen der Darlehensbetrag innerhalb oder nach Ablauf eines Zeitraums vollständig zurückgezahlt werden muss, dann aber erneut in Anspruch genommen werden kann. - g)
- Bei Eventualverpflichtungen oder Garantien wird angenommen, dass das gesamte Verbraucherdarlehen zum früheren der beiden folgenden Zeitpunkte als einmaliger Betrag vollständig in Anspruch genommen wird:
- aa)
- zum letztzulässigen Zeitpunkt nach dem Verbraucherdarlehensvertrag, welcher die potenzielle Quelle der Eventualverbindlichkeit oder Garantie ist, oder
- bb)
- bei einem Roll-over-Verbraucherdarlehensvertrag am Ende der ersten Zinsperiode vor der Erneuerung der Vereinbarung.
- h)
- Bei Verbraucherdarlehensverträgen mit Wertbeteiligung wird angenommen, dass
- aa)
- die Zahlungen der Verbraucher zu den letzten nach dem Verbraucherdarlehensvertrag möglichen Zeitpunkten geleistet werden;
- bb)
- die prozentuale Wertsteigerung der Immobilie, die die Sicherheit für den Vertrag darstellt, und ein in dem Vertrag genannter Inflationsindex ein Prozentsatz ist, der – je nachdem, welcher Satz höher ist – dem aktuellen Inflationsziel der Zentralbank oder der Höhe der Inflation in dem Mitgliedstaat der Europäischen Union, in dem die Immobilie belegen ist, zum Zeitpunkt des Abschlusses des Verbraucherdarlehensvertrags oder dem Wert 0 Prozent, falls diese Prozentsätze negativ sind, entspricht.
- 1.
- Grundgleichung zur Darstellung der Gleichheit zwischen Verbraucherdarlehens-Auszahlungsbeträgen einerseits und Rückzahlungen (Tilgung, Zinsen und Verbraucherdarlehenskosten) andererseits.Die nachstehende Gleichung zur Ermittlung des effektiven Jahreszinses drückt auf jährlicher Basis die rechnerische Gleichheit zwischen der Summe der Gegenwartswerte der in Anspruch genommenen Verbraucherdarlehens-Auszahlungsbeträge einerseits und der Summe der Gegenwartswerte der Rückzahlungen (Tilgung, Zinsen und Verbraucherdarlehenskosten) andererseits aus:
 Hierbei ist
- –
- X der effektive Jahreszins;
- –
- m die laufende Nummer des letzten Verbraucherdarlehens-Auszahlungsbetrags;
- –
- k die laufende Nummer eines Verbraucherdarlehens-Auszahlungsbetrags, wobei 1 ≤ k ≤ m;
- –
- Ck die Höhe des Verbraucherdarlehens-Auszahlungsbetrags mit der Nummer k;
- –
- tk der in Jahren oder Jahresbruchteilen ausgedrückte Zeitraum zwischen der ersten Verbraucherdarlehensvergabe und dem Zeitpunkt der einzelnen nachfolgenden in Anspruch genommenen Verbraucherdarlehens-Auszahlungsbeträge, wobei t1 = 0;
- –
- m' die laufende Nummer der letzten Tilgungs-, Zins- oder Kostenzahlung;
- –
- l die laufende Nummer einer Tilgungs-, Zins- oder Kostenzahlung;
- –
- Dl der Betrag einer Tilgungs-, Zins- oder Kostenzahlung;
- –
- sl der in Jahren oder Jahresbruchteilen ausgedrückte Zeitraum zwischen dem Zeitpunkt der Inanspruchnahme des ersten Verbraucherdarlehens-Auszahlungsbetrags und dem Zeitpunkt jeder einzelnen Tilgungs-, Zins- oder Kostenzahlung.
Anmerkungen:- a)
- Die von beiden Seiten zu unterschiedlichen Zeitpunkten gezahlten Beträge sind nicht notwendigerweise gleich groß und werden nicht notwendigerweise in gleichen Zeitabständen entrichtet.
- b)
- Anfangszeitpunkt ist der Tag der Auszahlung des ersten Verbraucherdarlehensbetrags.
- c)
- Der Zeitraum zwischen diesen Zeitpunkten wird in Jahren oder Jahresbruchteilen ausgedrückt. Zugrunde gelegt werden für ein Jahr 365 Tage (bzw. für ein Schaltjahr 366 Tage), 52 Wochen oder 12 Standardmonate. Ein Standardmonat hat 30,41666 Tage (d. h. 365/12), unabhängig davon, ob es sich um ein Schaltjahr handelt oder nicht.Können die Zeiträume zwischen den in den Berechnungen verwendeten Zeitpunkten nicht als ganze Zahl von Wochen, Monaten oder Jahren ausgedrückt werden, so sind sie als ganze Zahl eines dieser Zeitabschnitte in Kombination mit einer Anzahl von Tagen auszudrücken. Bei der Verwendung von Tagen
- aa)
- werden alle Tage einschließlich Wochenenden und Feiertage gezählt;
- bb)
- werden gleich lange Zeitabschnitte und dann Tage bis zur Inanspruchnahme des ersten Verbraucherdarlehensbetrags zurückgezählt;
- cc)
- wird die Länge des in Tagen bemessenen Zeitabschnitts ohne den ersten und einschließlich des letzten Tages berechnet und in Jahren ausgedrückt, indem dieser Zeitabschnitt durch die Anzahl von Tagen des gesamten Jahres (365 oder 366 Tage), zurückgezählt ab dem letzten Tag bis zum gleichen Tag des Vorjahres, geteilt wird.
- d)
- Das Rechenergebnis wird auf zwei Dezimalstellen genau angegeben. Ist die Ziffer der dritten Dezimalstelle größer als oder gleich 5, so erhöht sich die Ziffer der zweiten Dezimalstelle um den Wert 1.
- e)
- Mathematisch darstellen lässt sich diese Gleichung durch eine einzige Summation unter Verwendung des Faktors „Ströme“ (Ak), die entweder positiv oder negativ sind, je nachdem, ob sie für Auszahlungen oder für Rückzahlungen innerhalb der Perioden 1 bis n, ausgedrückt in Jahren, stehen:
 dabei ist S der Saldo der Gegenwartswerte aller „Ströme“, deren Wert gleich Null sein muss, damit die Gleichheit zwischen den „Strömen“ gewahrt bleibt.
- 2.
- Es gelten die folgenden zusätzlichen Annahmen für die Berechnung des effektiven Jahreszinses:
- a)
- Ist dem Verbraucher nach dem Verbraucherdarlehensvertrag freigestellt, wann er das Verbraucherdarlehen in Anspruch nehmen will, so gilt das gesamte Verbraucherdarlehen als sofort in voller Höhe in Anspruch genommen.
- b)
- Ist dem Verbraucher nach dem Verbraucherdarlehensvertrag generell freigestellt, wann er das Verbraucherdarlehen in Anspruch nehmen will, sind jedoch je nach Art der Inanspruchnahme Beschränkungen in Bezug auf Verbraucherdarlehensbetrag und Zeitraum vorgesehen, so gilt das gesamte Verbraucherdarlehen als zu dem im Verbraucherdarlehensvertrag vorgesehenen frühestmöglichen Zeitpunkt mit den entsprechenden Beschränkungen in Anspruch genommen.
- c)
- Sieht der Verbraucherdarlehensvertrag verschiedene Arten der Inanspruchnahme mit unterschiedlichen Kosten oder Sollzinssätzen vor, so gilt das gesamte Verbraucherdarlehen als zu den höchsten Kosten und zum höchsten Sollzinssatz in Anspruch genommen, wie sie für die Kategorie von Geschäften gelten, die bei dieser Art von Verbraucherdarlehensverträgen am häufigsten vorkommt.
- d)
- Bei einer Überziehungsmöglichkeit gilt das gesamte Verbraucherdarlehen als in voller Höhe und für die gesamte Laufzeit des Verbraucherdarlehensvertrags in Anspruch genommen. Ist die Dauer der Überziehungsmöglichkeit nicht bekannt, so ist bei der Berechnung des effektiven Jahreszinses von der Annahme auszugehen, dass die Laufzeit des Verbraucherdarlehensvertrags drei Monate beträgt.
- e)
- Bei einem Überbrückungsdarlehen gilt das gesamte Verbraucherdarlehen als in voller Höhe und für die gesamte Laufzeit des Verbraucherdarlehensvertrags in Anspruch genommen. Ist die Laufzeit des Verbraucherdarlehensvertrags nicht bekannt, so wird bei der Berechnung des effektiven Jahreszinses von der Annahme ausgegangen, dass sie 12 Monate beträgt.
- f)
- Bei einem unbefristeten Verbraucherdarlehensvertrag, der weder eine Überziehungsmöglichkeit noch ein Überbrückungsdarlehen beinhaltet, wird angenommen, dass
- aa)
- das Verbraucherdarlehen bei Immobiliar-Verbraucherdarlehensverträgen für einen Zeitraum von 20 Jahren ab der ersten Inanspruchnahme gewährt wird und dass mit der letzten Zahlung des Verbrauchers der Saldo, die Zinsen und etwaige sonstige Kosten ausgeglichen sind; bei Allgemein-Verbraucherdarlehensverträgen, die nicht für den Erwerb oder die Erhaltung von Rechten an Immobilien bestimmt sind oder bei denen das Verbraucherdarlehen im Rahmen von Debit-Karten mit Zahlungsaufschub oder Kreditkarten in Anspruch genommen wird, dieser Zeitraum ein Jahr beträgt und dass mit der letzten Zahlung des Verbrauchers der Saldo, die Zinsen und etwaige sonstige Kosten ausgeglichen sind;
- bb)
- der Verbraucherdarlehensbetrag in gleich hohen monatlichen Zahlungen, beginnend einen Monat nach dem Zeitpunkt der ersten Inanspruchnahme, zurückgezahlt wird; muss der Verbraucherdarlehensbetrag jedoch vollständig, in Form einer einmaligen Zahlung, innerhalb jedes Zahlungszeitraums zurückgezahlt werden, so ist anzunehmen, dass spätere Inanspruchnahmen und Rückzahlungen des gesamten Verbraucherdarlehensbetrags durch den Verbraucher innerhalb eines Jahres stattfinden; Zinsen und sonstige Kosten werden entsprechend diesen Inanspruchnahmen und Tilgungszahlungen und nach den Bestimmungen des Verbraucherdarlehensvertrags festgelegt.
- g)
- Bei Verbraucherdarlehensverträgen, die weder Überziehungsmöglichkeiten beinhalten noch Überbrückungsdarlehen, Verbraucherdarlehensverträge mit Wertbeteiligung, Eventualverpflichtungen oder Garantien sind, und bei unbefristeten Verbraucherdarlehensverträgen (siehe die Annahmen unter den Buchstaben d, e, f, l und m) gilt Folgendes:
- aa)
- Lassen sich der Zeitpunkt oder die Höhe einer vom Verbraucher zu leistenden Tilgungszahlung nicht feststellen, so ist anzunehmen, dass die Rückzahlung zu dem im Verbraucherdarlehensvertrag genannten frühestmöglichen Zeitpunkt und in der darin festgelegten geringsten Höhe erfolgt.
- bb)
- Lässt sich der Zeitraum zwischen der ersten Inanspruchnahme und der ersten vom Verbraucher zu leistenden Zahlung nicht feststellen, so wird der kürzest mögliche Zeitraum angenommen.
- cc)
- Ist der Zeitpunkt des Abschlusses des Verbraucherdarlehensvertrags nicht bekannt, so ist anzunehmen, dass das Verbraucherdarlehen erstmals zu dem Zeitpunkt in Anspruch genommen wurde, der sich aus dem kürzesten zeitlichen Abstand zwischen diesem Zeitpunkt und der Fälligkeit der ersten vom Verbraucher zu leistenden Zahlung ergibt.
- h)
- Lassen sich der Zeitpunkt oder die Höhe einer vom Verbraucher zu leistenden Zahlung nicht anhand des Verbraucherdarlehensvertrags oder der Annahmen nach den Buchstaben d, e, f, g, l oder m feststellen, so ist anzunehmen, dass die Zahlung in Übereinstimmung mit den vom Darlehensgeber bestimmten Fristen und Bedingungen erfolgt, und dass, falls diese nicht bekannt sind,
- aa)
- die Zinszahlungen zusammen mit den Tilgungszahlungen erfolgen,
- bb)
- Zahlungen für Kosten, die keine Zinsen sind und die als Einmalbetrag ausgedrückt sind, bei Abschluss des Verbraucherdarlehensvertrags erfolgen,
- cc)
- Zahlungen für Kosten, die keine Zinsen sind und die als Mehrfachzahlungen ausgedrückt sind, beginnend mit der ersten Tilgungszahlung in regelmäßigen Abständen erfolgen, und es sich, falls die Höhe dieser Zahlungen nicht bekannt ist, um jeweils gleich hohe Beträge handelt,
- dd)
- mit der letzten Zahlung der Saldo, die Zinsen und etwaige sonstige Kosten ausgeglichen sind.
- i)
- Ist keine Verbraucherdarlehensobergrenze vereinbart, ist anzunehmen, dass die Obergrenze des gewährten Verbraucherdarlehens 170 000 EUR beträgt. Bei Verbraucherdarlehensverträgen, die weder Eventualverpflichtungen noch Garantien sind und die nicht für den Erwerb oder die Erhaltung eines Rechts an Wohnimmobilien oder Grundstücken bestimmt sind, sowie bei Überziehungsmöglichkeiten, Debit-Karten mit Zahlungsaufschub oder Kreditkarten ist anzunehmen, dass die Obergrenze des gewährten Verbraucherdarlehens 1 500 EUR beträgt.
- j)
- Werden für einen begrenzten Zeitraum oder Betrag verschiedene Sollzinssätze und Kosten angeboten, so sind während der gesamten Laufzeit des Verbraucherdarlehensvertrags der höchste Sollzinssatz und die höchsten Kosten anzunehmen.
- k)
- Bei Verbraucherdarlehensverträgen, bei denen für den Anfangszeitraum ein fester Sollzinssatz vereinbart wurde, nach dessen Ablauf ein neuer Sollzinssatz festgelegt wird, der anschließend in regelmäßigen Abständen nach einem vereinbarten Indikator oder einem internen Referenzzinssatz angepasst wird, wird bei der Berechnung des effektiven Jahreszinses von der Annahme ausgegangen, dass der Sollzinssatz ab dem Ende der Festzinsperiode dem Sollzinssatz entspricht, der sich aus dem Wert des vereinbarten Indikators oder des internen Referenzzinssatzes zum Zeitpunkt der Berechnung des effektiven Jahreszinses ergibt, die Höhe des festen Sollzinssatzes jedoch nicht unterschreitet.
- l)
- Bei Eventualverpflichtungen oder Garantien wird angenommen, dass das gesamte Verbraucherdarlehen zum früheren der beiden folgenden Zeitpunkte als einmaliger Betrag vollständig in Anspruch genommen wird:
- aa)
- zum letztzulässigen Zeitpunkt nach dem Verbraucherdarlehensvertrag, welcher die potenzielle Quelle der Eventualverbindlichkeit oder Garantie ist, oder
- bb)
- bei einem Roll-over-Verbraucherdarlehensvertrag am Ende der ersten Zinsperiode vor der Erneuerung der Vereinbarung.
- m)
- Bei Verbraucherdarlehensverträgen mit Wertbeteiligung wird angenommen, dass
- aa)
- die Zahlungen der Verbraucher zu den letzten nach dem Verbraucherdarlehensvertrag möglichen Zeitpunkten geleistet werden;
- bb)
- die prozentuale Wertsteigerung der Immobilie, die die Sicherheit für den Vertrag darstellt, und ein in dem Vertrag genannter Inflationsindex ein Prozentsatz ist, der – je nachdem, welcher Satz höher ist – dem aktuellen Inflationsziel der Zentralbank oder der Höhe der Inflation in dem Mitgliedstaat, in dem die Immobilie belegen ist, zum Zeitpunkt des Abschlusses des Verbraucherdarlehensvertrags oder dem Wert 0 %, falls diese Prozentsätze negativ sind, entspricht.